汽车金融渗透率超六成 中国新车市场的增长新引擎
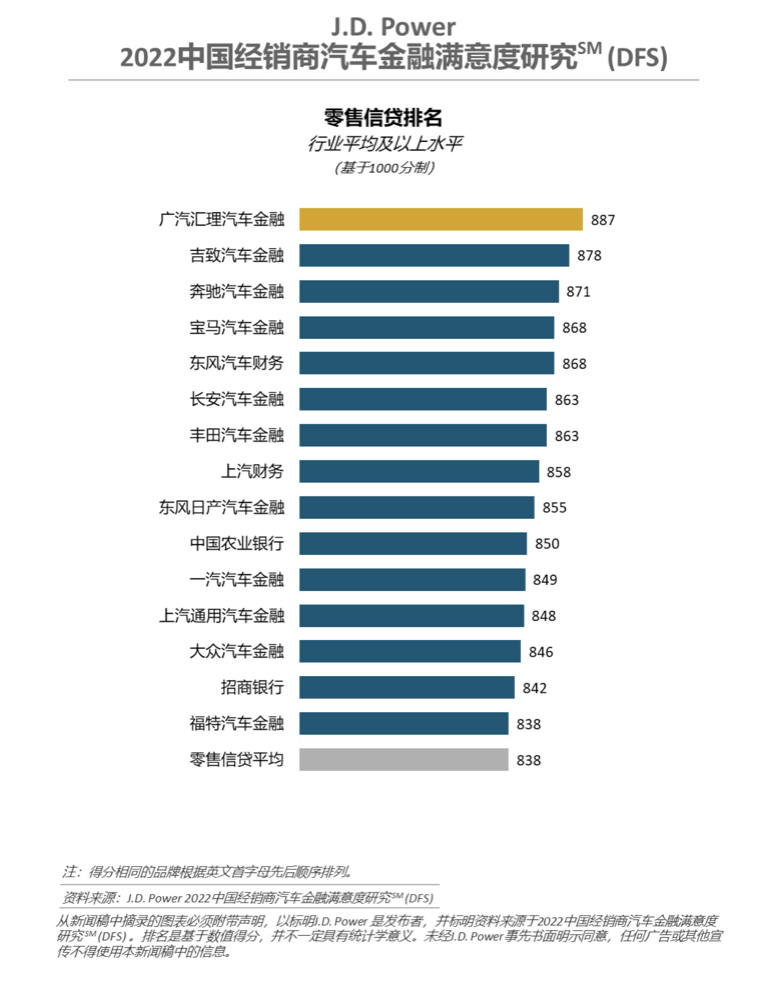
中国新车市场进入存量竞争阶段,增速放缓成为常态。在看似饱和的市场背后,一股结构性力量正在悄然改变增长轨迹——汽车金融。全球消费者洞察与市场研究机构君迪(J.D. Power)最新研究显示,中国新车市场的汽车金融渗透率已超过60%,即每售出10辆新车,就有超过6辆通过贷款、融资租赁等金融方式完成交易。这一数字不仅标志着中国汽车消费信贷进入成熟期,更被广泛视为当前车市的重要增长拉动器。
汽车金融渗透率的提升,首先直接降低了消费者的购车门槛。对于许多年轻家庭和首次购车者而言,一次性支付全款压力较大,而低首付、弹性还款的金融方案能将购车决策从“能否买得起”转变为“能否负担月供”。这种心理账户的转变,有效释放了被抑制的即时需求,尤其对10万至25万元主流价格区间的车型拉动明显。奔驰、宝马等豪华品牌亦通过金融贴息和残值承诺,将客群向下延伸至更年轻的消费层,进一步扩大了新车零售的基盘。
金融工具正在重塑经销商的盈利模式与零售效率。在车价透明、新车销售利润趋薄的背景下,金融返佣、保险绑定和延保服务成为经销商重要的利润补充。以融资租赁为例,一类“以租代购”的方案既覆盖了征信记录较薄的年轻客群,也为网约车、租赁公司等B端用户提供了灵活的车辆更新路径,带动了批量零售。据行业测算,金融渗透率每提升5个百分点,可拉动新车零售量约1.5至2个百分点,在当前微增长的市场环境中,这一弹性的意义不可小觑。
值得注意的是,渗透率的结构性差异揭示了增长的空间与方向。君迪的报告指出,豪华品牌与合资品牌的金融渗透率普遍高于自主品牌,一线城市高于三四线城市。这意味着,在广大的下沉市场,金融产品的可得性和便利性仍有明显提升余地。随着银行、汽车金融公司以及互联网平台加快渠道下沉,以及与第三方担保、保险机构的合作深化,低线城市和县域市场的金融购车潜力有望被进一步激活,成为下一阶段新车零售的重要增量来源。
汽车金融的快速扩张也伴随着风险管控的挑战。部分低收入群体过度加杠杆、次级贷款欺诈以及融资租赁合同纠纷等问题需要引起重视。健康的汽车金融不应是单纯追求渗透率的数字竞赛,而应建立在精准风控、透明定价和消费者适当性管理的基础上。监管层近期对金融产品信息披露和营销宣传的规范,恰是为了让金融工具回归服务实体消费的本质,避免透支未来需求。
君迪的数据揭示了一个清晰的趋势:当中国新车市场从增量扩张转向存量优化,汽车金融已从辅助手段上升为重要的零售基础设施。超六成的渗透率既是过去十年消费金融普及的结果,也是未来撬动置换需求、年轻化客群和下沉市场的支点。对于车企、经销商和金融机构而言,比拼的不再只是谁的利率更低,而是谁能在风控、服务与用户体验之间找到平衡,让金融真正成为驱动新车零售可持续增长的稳健引擎。
如若转载,请注明出处:http://www.aaf35.com/product/22.html
更新时间:2026-11-01 12:20:12